Points clés à retenir
Table des matières
I. Que signifie ITIL dans la banque et la finance en pratique ?
itil dans la banque et la finance consiste à appliquer des recommandations de gestion des services pour structurer la manière dont les technologies sont fournies, exploitées et perfectionnées. ITIL n'est ni un règlement bancaire ni un certificat de conformité. Il aide les équipes à clarifier les rôles et à orchestrer leurs activités, mais chaque établissement doit adapter ces pratiques à ses services, à ses risques, à son modèle opérationnel et à ses contraintes réglementaires.
Des systèmes informatiques fiables soutiennent aussi bien les opérations directes avec les clients que les processus internes sous-jacents. Toute interruption touchant la banque en ligne ou les services de paiement impacte immédiatement les clients. À l'inverse, des défaillances sur les outils de travail ou le support technique ralentissent l'activité interne. L'article encyclopédique consacré à ITIL (Information Technology Infrastructure Library) retrace l'histoire et les grands principes de ce référentiel.
Pour découvrir une synthèse rapide du référentiel, visionnez cette vidéo :
En résumé, ITIL propose des méthodes pour gérer les services informatiques, mais ne garantit en rien la conformité légale. Cette distinction fondamentale rappelle que des pratiques rigoureuses favorisent la stabilité opérationnelle, tandis que les décisions relatives à la conformité et leurs preuves relèvent exclusivement de la responsabilité de l'établissement.
A. Quels services bancaires et financiers tirent profit des pratiques ITIL ?
B. Ce qu'ITIL ne fait pas pour une institution financière
II. Comment les pratiques ITIL soutiennent-elles les opérations des services financiers ?
Les pratiques ITIL aident les équipes financières à structurer la prestation de services, à responsabiliser les intervenants et à capitaliser sur les incidents d'exploitation. Elles constituent des conseils adaptables et non des procédures rigides. Pour que la démarche itil dans la banque et la finance délivre sa pleine valeur, les organisations doivent sélectionner des pratiques en adéquation avec les caractéristiques du service, les utilisateurs et le niveau de risque associé.
Une même pratique exige des modalités d'application différentes selon la criticité des activités. Les cas d'usage illustrés dans les analyses sur les référentiels ITIL pour les banques d'investissement fournissent des éléments de comparaison instructifs, mais chaque organisation doit déterminer ses propres règles d'exploitation.
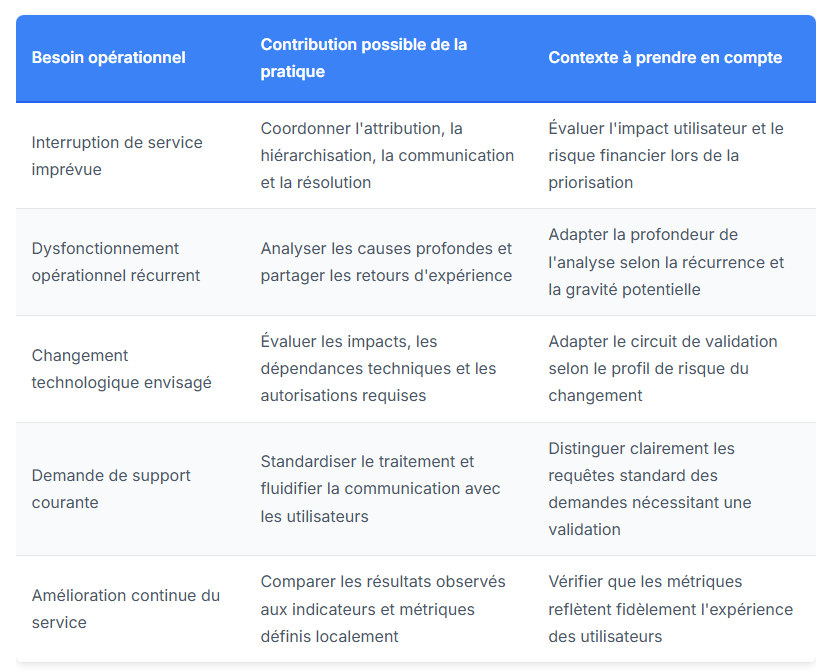
Les pratiques ITIL doivent s'adapter au contexte et aux risques du service, sans contraindre toutes les équipes dans un carcan uniforme. Le tableau suivant montre comment décliner ce principe sur le terrain :
A. Gestion des incidents et des problèmes dans les services financiers
La gestion des incidents offre aux équipes un cadre commun pour mesurer l'impact métier, nommer un responsable d'incident, coordonner les points d'avancement et rétablir le service au plus vite. La gestion des problèmes dépasse le traitement de l'urgence pour identifier les causes racines, évitant ainsi de soigner indéfiniment les mêmes symptômes sans résoudre l'origine de la panne.
Exemple concret : Si un outil interne de reporting des transactions devient inaccessible, l'équipe désigne immédiatement un responsable d'incident, informe les utilisateurs de l'impact connu et orchestre le rétablissement. Si cette panne se répète, une analyse distincte du problème examine les facteurs déclencheurs et formule des correctifs pérennes. Cet exemple montre la logique d'organisation sans imposer un délai de résolution théorique.
B. Gestion des changements, demandes de services et amélioration continue
L'autorisation des changements doit soupeser l'impact potentiel sur la production, les dépendances d'infrastructure et les approbations réglementaires requises. ITIL ne dicte pas un modèle unique de comité de changement pour le secteur bancaire. Les équipes adaptent leur gouvernance aux spécificités techniques et aux contraintes internes. La gestion des demandes de services fiabilise quant à elle le support quotidien grâce à des canaux d'aiguillage transparents et des réponses prévisibles.
En matière d'amélioration continue, confrontez vos résultats à des mesures objectives, telles que la fréquence des récidives d'incidents ou la satisfaction des usagers. Ce bilan aide à décider des pratiques à conserver, à ajuster ou à réformer. Si vos équipes souhaitent acquérir un socle méthodologique commun, découvrez la formation ITIL dispensée par Woloyem.
III. ITIL et autres référentiels bancaires : que faut-il comparer ?
Pour comparer efficacement ces cadres, examinez le problème organisationnel qu'ils résolvent, leur périmètre d'action et leurs destinataires. ITIL se concentre sur l'organisation et la gestion opérationnelle des services. D'autres approches définissent les exigences d'un système de management formel, la gouvernance globale des technologies ou les impératifs de contrôle interne des risques. Le partage d'un vocabulaire technique commun ne rend pas ces cadres interchangeables.
La présentation générale du cadre ITIL met en lumière son rôle dans l'optimisation des services informatiques. Avant d'associer plusieurs méthodes, déterminez si votre priorité consiste à fluidifier l'exploitation quotidienne, à certifier un système formel, à guider la gouvernance stratégique ou à prouver la maîtrise des risques internes.
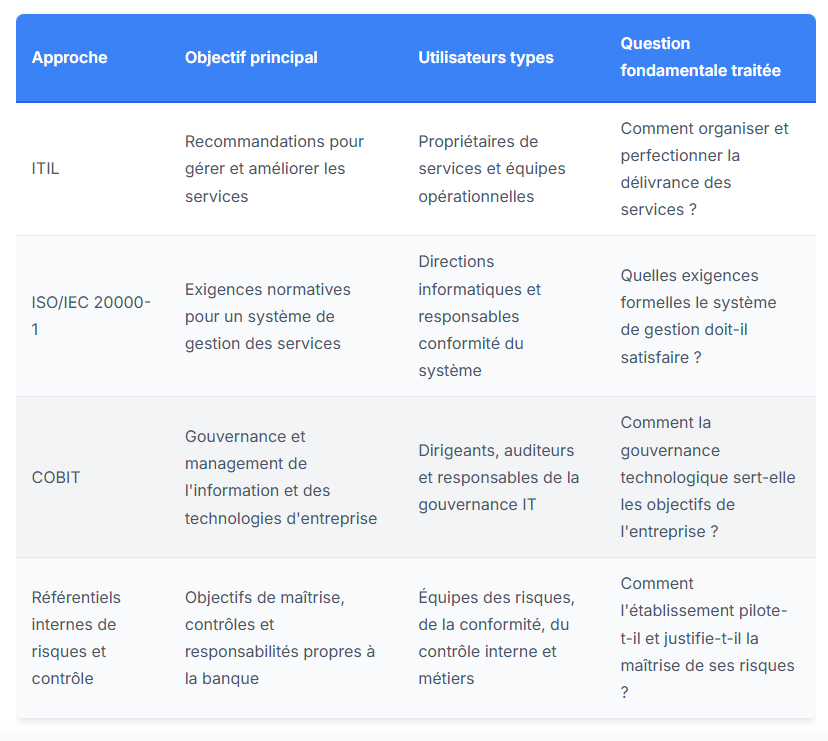
Une institution gagne à articuler ces différents cadres en clarifiant l'attribution des rôles et des responsabilités. Cette complémentarité permet aux équipes techniques de disposer de repères opérationnels clairs tout en fournissant aux comités de gouvernance les éléments d'audit indispensables.
A. ITIL et ISO/IEC 20000 : guide de bonnes pratiques contre norme certifiable
ITIL constitue un ensemble de recommandations pragmatiques, tandis qu'ISO/IEC 20000-1 formule des exigences strictes et auditables pour un système de gestion des services. Suivre les conseils d'ITIL n'entraîne pas automatiquement la conformité à la norme ISO ni l'obtention d'un certificat. Avant d'engager un audit formel, définissez le périmètre exact, la justification métier, les porteurs du projet et les éléments de preuve à archiver, en vous référant aux publications officielles de l'ISO et aux avis d'experts qualifiés.
B. ITIL, COBIT et dispositifs de contrôle interne
Plutôt que d'opposer ITIL, COBIT et vos outils internes de gestion des risques, distinguez leur rôle respectif entre l'exploitation des services et la supervision stratégique. Cartographiez les activités, identifiez le référentiel qui les inspire et répertoriez les preuves documentaires déjà produites. Cet exercice met en lumière les synergies réelles et élimine les doublons administratifs inutiles. Pour maîtriser ces fondamentaux, consultez le guide complet de la certification ITIL proposé par Woloyem.
IV. Comment une banque doit-elle évaluer et introduire les pratiques ITIL ?
Commencez par cibler un problème d'exploitation précis et mesurez ses conséquences pour les utilisateurs, plutôt que de lancer un projet massif de transformation globale. Une démarche pragmatique consiste à délimiter le service concerné, analyser les méthodes de travail existantes, expérimenter une amélioration ciblée et mesurer les gains réels avant toute généralisation. Ce pragmatisme ancre itil dans la banque et la finance au cœur des réalités du terrain et évite la bureaucratie.
Impliquez dès le départ les acteurs qui maîtrisent le service et ses contraintes opérationnelles. Selon le sujet, réunissez les équipes d'exploitation, l'ingénierie, les métiers concernés ainsi que les spécialistes du risque et de la conformité. Leurs contributions mettent en évidence les dépendances techniques, précisent les pouvoirs de décision et garantissent le respect des impératifs réglementaires.
A. Sélectionner un service pilote et établir l'état des lieux
Définissez précisément les utilisateurs du service, son périmètre technique, son propriétaire désigné ainsi que les équipes transverses dont il dépend. Formulez ensuite le problème exact à résoudre, par exemple des responsabilités floues face à un incident récurrent ou un manque de visibilité sur l'avancement des demandes d'assistance.
Analysez les données existantes sur les incidents, les demandes, les changements récents et les retours des usagers pour établir votre situation de départ. Basez-vous uniquement sur des faits observables et vérifiables, puis consultez vos référents conformité et risques avant de modifier les procédures de travail. Si les données actuelles sont parcellaires, consignez cette limite sans bâtir d'hypothèses non vérifiées.
B. Expérimenter, mesurer et ajuster sans alourdir le système
Limitez le périmètre du projet pilote à un service unique ou à une étape précise de son support. Avant le lancement, formalisez par écrit les postulats, les responsabilités et les critères de décision. Définissez avec les parties prenantes des indicateurs de réussite adaptés au contexte local : clarification des rôles, régularité des informations transmises aux utilisateurs ou baisse des récidives sur une panne courante.
Comparez les résultats obtenus à la situation initiale et restez attentif aux effets secondaires indésirables. Par exemple, l'ajout d'une validation hiérarchique peut sécuriser une opération mais risque de paralyser le traitement des demandes courantes. Exploitez ces données concrètes pour réajuster le dispositif, pérenniser les avancées utiles et abandonner les démarches superflues qui alourdissent la charge sans bénéfice tangible. Ne revendiquez aucun gain de productivité ni réduction de risque sans mesures probantes pour l'attester.
Une rétrospective simple doit répondre à ces questions : Le changement a-t-il résolu la cause initiale ? Quel est le retour d'expérience des utilisateurs et des techniciens ? Quelles données factuelles confirment ce constat ? Quels ajustements faut-il apporter avant de poursuivre ou d'élargir le dispositif ? Le déploiement doit reposer sur des preuves validées et non sur des certitudes théoriques.
Pour accompagner votre démarche à l'échelle de l'entreprise, découvrez l'offre de conseil et formation professionnelle de Woloyem.
V. Comment les connaissances ITIL aident-elles les professionnels de la banque et de la finance ?
A. À qui s'adresse l'apprentissage d'ITIL dans le secteur financier ?
B. Comment évaluer une formation ITIL pour vous ou vos équipes
VI. Adaptez votre prochaine étape ITIL à votre service
VII. Questions fréquemment posées
Qu'est-ce qu'ITIL dans le secteur de la banque et de la finance ?
Comment les banques utilisent-elles concrètement ITIL ?
ITIL est-il adapté aux exigences des services financiers ?
ITIL garantit-il la conformité réglementaire d'une banque ?
Quelle différence y a-t-il entre ITIL et ISO/IEC 20000 ?
Une banque doit-elle privilégier ITIL ou COBIT ?
La certification ITIL valorise-t-elle le profil d'un professionnel en finance ?
Nos réussites avec ITIL 5®
Latest news from our blog
Courses
FORMATION EN LIGNE
Fondation ITIL v5®
À votre rythme en ligne (ITIL® (Version 5) E-LEARNING)
JE M'INSCRIS